La Carta Klarna come funziona nella gestione delle tue spese
Se ti stai chiedendo la Carta Klarna come funziona per gestire meglio i tuoi acquisti quotidiani, sei nel posto giusto per avere il quadro completo della situazione. L’idea di suddividere un pagamento e avere maggiore flessibilità non è nuova, ma l’implementazione pratica che stiamo vivendo oggi ha completamente riscritto le regole dell’economia personale. Questa soluzione finanziaria si pone al crocevia tra un’applicazione per smartphone all’avanguardia e uno strumento di pagamento tradizionale, offrendo il massimo della comodità senza le rigidità tipiche delle vecchie carte di credito. Avere il controllo totale sul proprio denaro significa poter pianificare le uscite in modo chirurgico, dilazionando i costi senza cadere nella trappola dei tassi di interesse nascosti. Il mondo del Buy Now, Pay Later (BNPL) ha vissuto un’espansione senza precedenti, passando dai semplici acquisti online a un vero e proprio ecosistema che accompagna l’utente anche nei negozi fisici. Non c’è alcun bisogno di stipulare contratti infiniti o di attendere settimane per l’approvazione; la tecnologia attuale permette di valutare il profilo in frazioni di secondo. La tesi centrale di questa guida è dimostrare che, padroneggiando gli strumenti digitali, chiunque può ottimizzare il proprio flusso di cassa mensile in modo sicuro, trasparente e assolutamente immediato.
I meccanismi principali e i vantaggi operativi
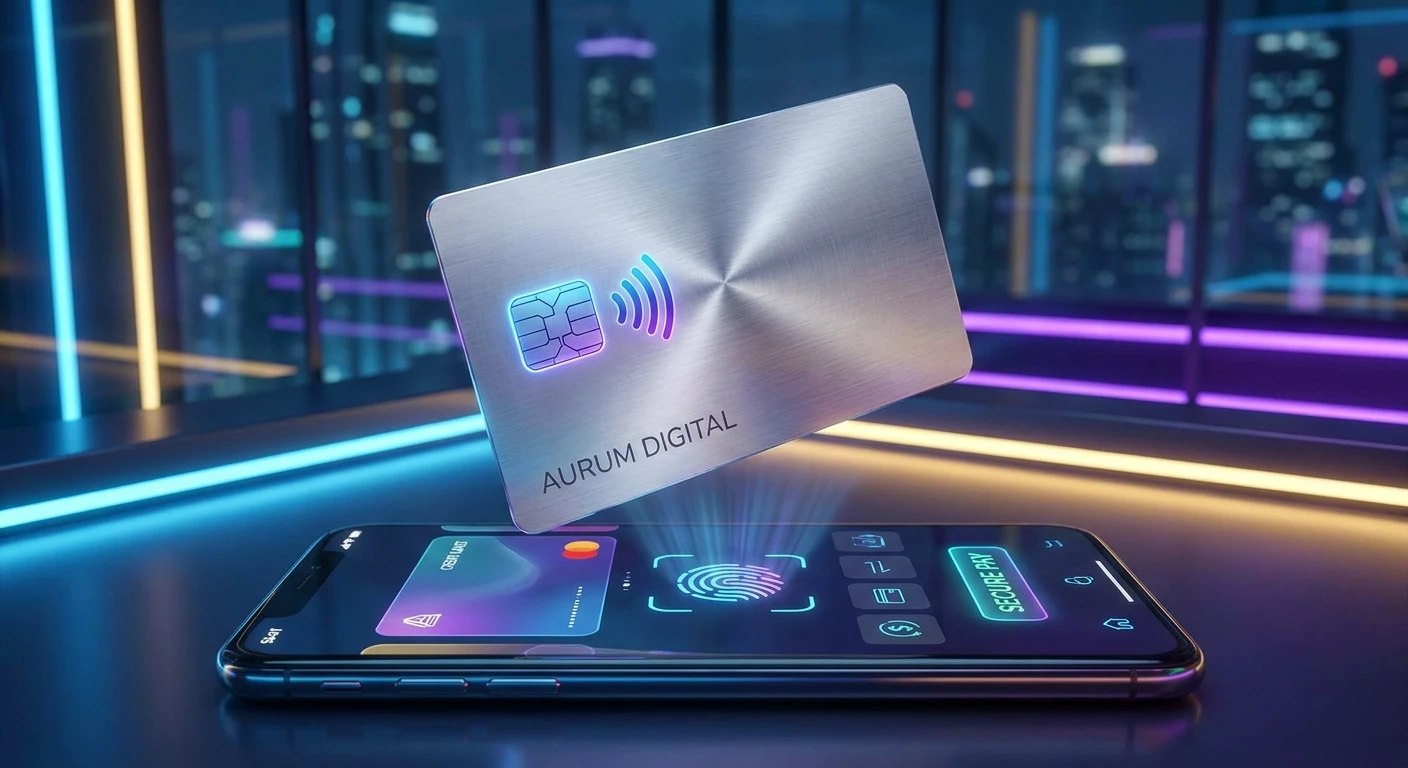
Entrare nel vivo del sistema richiede di comprendere l’architettura su cui si basa l’intero servizio. L’ecosistema si appoggia sul circuito Visa, garantendo un’accettazione globale praticamente illimitata. Quando strisci la carta fisica o utilizzi la versione digitale tramite il tuo wallet (come Apple Pay o Google Pay), il commerciante riceve immediatamente l’intero importo della transazione. Tu, invece, vedi l’importo diviso in comode rate mensili o quindicinali, a seconda del piano scelto, che vengono addebitate automaticamente sul metodo di pagamento che hai collegato all’applicazione madre.
Leggi anche: Guida a vinted come funziona e trucchi per guadagnare; Guida pratica: come funziona vinted oggi.
| Caratteristica | Vantaggio Principale | Esempio di Utilizzo |
|---|---|---|
| Pagamento in tre rate | Nessun interesse o costo aggiuntivo se pagato in tempo. | Acquisto di uno smartphone di fascia alta in un negozio di elettronica. |
| Generazione di carte virtuali | Sicurezza estrema contro le frodi telematiche e clonazioni. | Shopping su un sito di e-commerce estero non conosciuto. |
| Integrazione NFC | Pagamenti rapidi e senza contatto tramite smartphone o smartwatch. | Pagare il conto di una cena al ristorante o fare la spesa al supermercato. |
Il vero valore aggiunto risiede nella flessibilità e nella trasparenza. Non esiste il concetto di debito rotativo infinito tipico delle carte revolving. Ecco due esempi concreti della proposta di valore: se decidi di comprare un biglietto aereo, puoi bloccare il prezzo oggi e pagare il viaggio nel corso dei mesi successivi senza pesare sul budget del mese corrente. Allo stesso modo, se affronti una spesa medica imprevista, puoi ammortizzare il colpo dividendo l’esborso in tranches gestibili. L’assenza di tassi di interesse trasforma lo strumento da un potenziale rischio a un alleato per il bilancio domestico.
Per iniziare a sfruttare l’infrastruttura, devi seguire una sequenza di operazioni specifiche. Le azioni fondamentali includono:
- Scaricare l’applicazione ufficiale e completare la registrazione inserendo i dati anagrafici.
- Collegare un conto corrente bancario o una carta di debito/credito valida per i futuri addebiti.
- Richiedere l’emissione del supporto fisico o generare immediatamente la versione virtuale monouso per le transazioni online.
- Effettuare l’acquisto monitorando il piano di rimborso direttamente dalla dashboard del proprio smartphone.
Le origini del Buy Now, Pay Later
Il concetto di acquisto a rate esiste dai tempi della prima rivoluzione industriale, ma il modello Buy Now, Pay Later (BNPL) come lo conosciamo oggi ha origini molto più recenti. L’idea è nata dall’esigenza di superare l’attrito del checkout nel commercio elettronico, dove i consumatori abbandonavano i carrelli per la mancanza di fiducia o per l’eccessiva rigidità dei sistemi bancari. I pionieri del settore, nati nei primi anni duemila nel Nord Europa, hanno intuito che separare il momento del godimento del bene da quello del pagamento completo avrebbe incrementato drasticamente le conversioni dei venditori. Da lì è nata un’alleanza strategica tra merchant e fornitori di servizi finanziari digitali.
L’evoluzione dell’ecosistema digitale
Inizialmente, il servizio era limitato a pulsanti di pagamento integrati nei siti web. L’utente doveva registrarsi su ogni portale, inserire codici e sperare che il sistema approvasse la micro-linea di credito. Con l’avanzamento delle reti mobili e l’onnipresenza degli smartphone, l’esperienza si è consolidata in un’unica interfaccia. Questo ha segnato un punto di svolta: l’app non era più solo un mezzo per pagare, ma un aggregatore di offerte, uno strumento di tracciamento delle spedizioni e un diario finanziario. L’evoluzione ha permesso di abbattere i confini tra acquisto online e offline, preparando il terreno per soluzioni ancora più integrate.
Lo stato moderno: dalla app alla carta fisica
Oggi il servizio ha raggiunto la piena maturità. L’introduzione di una carta vera e propria, dotata di chip e tecnologia contactless, ha colmato l’ultimo divario esistente tra i pagamenti virtuali e il mondo fisico. Non si è più vincolati ai soli negozi affiliati, perché l’emissione tramite grandi circuiti internazionali (come Visa) rende lo strumento spendibile praticamente ovunque. Questa onnipresenza ha trasformato un servizio di nicchia in un’alternativa di massa ai conti correnti bancari tradizionali, definendo un nuovo standard per l’economia globale e la gestione del credito personale.
Il motore decisionale e il controllo del credito
La tecnologia che si cela dietro le approvazioni istantanee è un concentrato di innovazione algoritmica. A differenza degli istituti di credito tradizionali che richiedono settimane di istruttoria, le moderne piattaforme BNPL utilizzano sistemi di Machine Learning per analizzare migliaia di data point in pochi millisecondi. Il processo, noto come soft credit check, valuta la cronologia dei pagamenti, il comportamento di navigazione e altre metriche comportamentali senza intaccare il punteggio di credito ufficiale presso le centrali rischi. Questo algoritmo predittivo determina il limite di spesa dinamico, che si adatta nel tempo in base alla puntualità dei rimborsi dell’utente, minimizzando il rischio di insolvenza per l’azienda e proteggendo il consumatore dal sovraindebitamento.
Sicurezza e crittografia delle transazioni
L’infrastruttura di sicurezza è progettata per resistere alle minacce informatiche più sofisticate. Uno dei pilastri fondamentali è la Tokenizzazione, un processo che sostituisce il vero numero del supporto di pagamento con un codice generato casualmente (token). Quando effettui un acquisto, il commerciante non riceve mai i tuoi dati finanziari reali. Questo sistema neutralizza in partenza l’efficacia di eventuali violazioni dei database dei negozianti. Inoltre, l’implementazione delle direttive europee come la PSD2 ha reso obbligatoria la Strong Customer Authentication (SCA), richiedendo verifiche biometriche per approvare i movimenti di denaro.
- Tokenizzazione dinamica: I dati sensibili vengono sostituiti da stringhe alfanumeriche temporanee per ogni transazione.
- Open Banking API: Le interfacce di programmazione comunicano in modo sicuro con il tuo conto bancario per le verifiche di liquidità.
- SCA (Strong Customer Authentication): Richiede almeno due fattori di riconoscimento, come l’impronta digitale e un codice PIN, per autorizzare le operazioni.
- Crittografia End-to-End: Tutte le comunicazioni tra l’applicazione mobile e i server centrali sono protette da protocolli crittografici TLS di ultima generazione.
Passo 1: Registrazione e verifica dell’identità
Il primo step assoluto per entrare nel sistema consiste nel completare il processo di Know Your Customer (KYC). Questo passaggio normativo è obbligatorio per prevenire il riciclaggio di denaro e le frodi. Ti verrà richiesto di fornire un documento d’identità valido, una prova di residenza e di scattare un selfie per la verifica biometrica. I sistemi automatizzati confronteranno il tuo volto con la foto sul documento in tempo reale, garantendo un’approvazione rapida e senza intoppi.
Passo 2: Collegamento del conto bancario
Una volta verificata l’identità, il sistema necessita di un metodo sicuro per prelevare le rate future. Tramite i protocolli di Open Banking, potrai connettere direttamente il tuo istituto di credito principale inserendo le credenziali nella schermata sicura fornita da intermediari autorizzati. Questo collegamento permette non solo di automatizzare i pagamenti, ma anche di fornire all’algoritmo una panoramica delle tue entrate e uscite per calcolare un limite di spesa appropriato.
Passo 3: Richiesta della carta virtuale
La generazione di un supporto virtuale è istantanea. Accedendo all’apposita sezione, con un singolo tap potrai creare un numero univoco, una data di scadenza e un codice CVV. Questi dati sono immediatamente utilizzabili per gli acquisti online. Puoi aggiungere la versione digitale al tuo wallet di sistema (Apple Pay o Google Pay) per pagare nei negozi fisici utilizzando il chip NFC del tuo dispositivo mobile, il tutto in pochi secondi.
Passo 4: Impostazione dei limiti di spesa
La gestione responsabile delle finanze richiede regole rigide. Prima di iniziare a spendere, è consigliabile navigare nel menu delle impostazioni e stabilire dei tetti massimi mensili. Questo strumento di autocontrollo evita che la facilità di spesa prenda il sopravvento sul budget reale. Il limite imposto dall’utente lavora in sinergia con il plafond dinamico stabilito dall’algoritmo di rischio.
Passo 5: Il primo acquisto con la carta
Quando ti trovi al momento del checkout, che sia su un e-commerce o alla cassa del supermercato, seleziona il metodo di pagamento standard (Visa). Avvicina lo smartphone al POS o inserisci i dati del supporto virtuale. La transazione verrà processata istantaneamente come un qualsiasi pagamento a saldo. Non dovrai comunicare al cassiere che stai usando un servizio a rate; tutto avviene dietro le quinte.
Passo 6: Gestione del piano di rimborso
Immediatamente dopo l’autorizzazione dell’acquisto, l’applicazione suddividerà l’importo totale in base al piano scelto (generalmente tre rate uguali). La prima frazione viene addebitata subito o al momento della spedizione del bene. Le restanti due verranno programmate a distanza di 30 e 60 giorni. Riceverai notifiche push ed email in prossimità delle scadenze per assicurarti di avere fondi sufficienti sul conto collegato.
Passo 7: Risoluzione di eventuali problemi di pagamento
Può capitare che un addebito automatico fallisca per fondi insufficienti o per il blocco preventivo della tua banca. In questi casi, il sistema tenterà nuovamente l’addebito dopo pochi giorni. Se il problema persiste, la piattaforma congelerà temporaneamente la possibilità di effettuare nuovi acquisti. Basterà accedere alla dashboard, aggiornare il metodo di pagamento o saldare la rata mancante manualmente con un’altra carta per ripristinare immediatamente l’operatività del servizio.
Miti e Realtà del sistema
Attorno alle soluzioni di pagamento dilazionato circolano moltissime disinformazioni che rischiano di confondere gli utenti.
Mito: Il servizio nasconde tassi di interesse altissimi e commissioni segrete.
Realtà: Finché i pagamenti vengono effettuati entro le scadenze stabilite, il servizio in tre rate è completamente privo di interessi e commissioni aggiuntive per il consumatore.
Mito: Questo strumento abbassa permanentemente il tuo punteggio di credito.
Realtà: Le verifiche effettuate per attivare le rate sono valutazioni leggere (soft check) che non vengono registrate nelle centrali rischi in modo negativo. Solo l’inadempimento grave e prolungato viene segnalato alle autorità creditizie.
Mito: Funziona esclusivamente per comprare abbigliamento su internet.
Realtà: Grazie all’appoggio ai grandi circuiti internazionali e all’integrazione con i wallet digitali, lo strumento è accettato in milioni di negozi fisici in tutto il mondo, per qualsiasi categoria merceologica.
Domande Frequenti e Conclusione
Chi può richiedere la carta?
Qualsiasi cittadino maggiorenne residente in una nazione coperta dal servizio, con una buona storia creditizia di base e un conto corrente attivo presso un istituto bancario riconosciuto.
Quanto costa il mantenimento mensile?
La versione standard non prevede alcun canone mensile o costo di emissione. L’azienda genera profitti richiedendo una piccola percentuale ai commercianti che accettano il pagamento.
Posso prelevare contanti agli sportelli bancomat?
No, l’infrastruttura è progettata esclusivamente per l’acquisto di beni e servizi. I prelievi di denaro liquido presso gli ATM non sono autorizzati per prevenire l’elusione delle regole sul credito.
Qual è il limite massimo di spesa concesso?
Non esiste un limite fisso universale. Il plafond è dinamico e viene ricalcolato costantemente in base al tuo reddito stimato, alla tua puntualità storica e all’importo delle rate attualmente in sospeso.
Cosa succede se dimentico di pagare una rata?
Il sistema proverà ad addebitare l’importo automaticamente. Se fallisce ripetutamente, potrebbero essere applicate delle commissioni di ritardo di modesta entità. Nel frattempo, il tuo account verrà sospeso per nuovi acquisti fino al saldo del debito.
È compatibile con la tecnologia Apple Pay e Google Pay?
Assolutamente sì. Appena generata la versione virtuale dall’applicazione, troverai un pulsante rapido per aggiungere la credenziale direttamente al portafoglio digitale del tuo smartphone o smartwatch.
La carta ha una data di scadenza formale?
Sì, come tutti gli strumenti finanziari legati a circuiti internazionali, possiede una scadenza (generalmente di qualche anno). In prossimità del termine, si aggiornerà automaticamente all’interno della tua applicazione senza richiedere alcuna operazione manuale.
Gestire le proprie uscite non è mai stato così tecnologicamente avanzato e privo di ostacoli burocratici. Ora che hai compreso a fondo tutti i meccanismi, la sicurezza e le straordinarie potenzialità di questo ecosistema, non ti resta che agire. Scarica subito l’applicazione dal tuo store di riferimento, completa in pochi minuti la semplice procedura di registrazione e inizia da oggi stesso a riprendere in mano il controllo totale delle tue spese quotidiane!